信用調査(与信調査)とは?調べる項目・方法・費用と取引判断への活かし方を解説
与信管理の基礎
信用調査(与信調査)とは
信用調査(与信調査)とは、取引先の支払能力や経営実態などを調べ、取引可否・取引条件・与信限度額を判断するための調査です。
企業の基本情報や財務状況だけでなく、事業内容、取引状況、経営体制、信用上のリスクなど複数の情報を確認し、取引に伴うリスクを評価します。
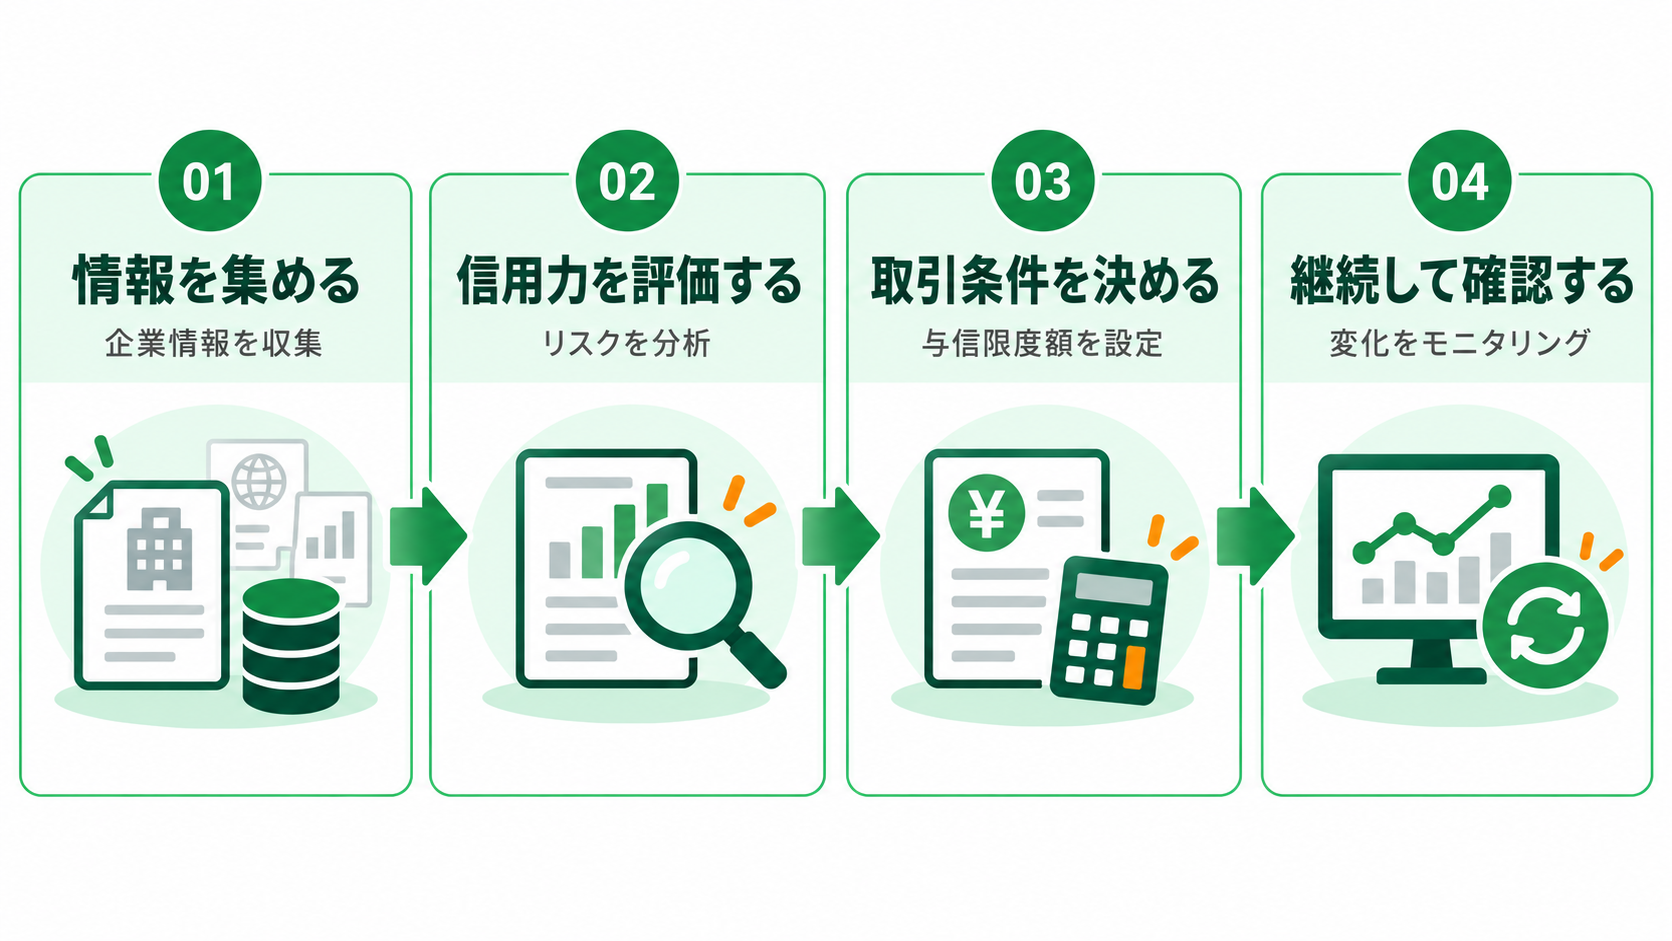
信用調査は、「情報を集める→信用力を評価する→取引条件や与信限度額を決める→取引開始後も継続して確認する」という流れで行うことが重要です。
信用調査の定義
信用調査とは、取引先に関する情報を収集・分析し、その企業の信用力や支払能力を評価することです。
確認する情報は一つではありません。企業概要、財務情報、事業内容、経営者・株主、取引状況などを複数の情報源から収集し、相互に確認しながら企業の実態を把握します。また、情報は単に集めればよいわけではなく、情報の鮮度や信頼性を確認し、他の情報と照合しながら分析・評価することが重要です。
信用調査と与信調査の違い
信用調査と与信調査は実務上重なる部分が大きいため、ここでは「調査から取引判断まで」を一連のプロセスとして扱います。
| 用語 | 本記事での整理 |
|---|---|
| 信用調査 | 取引先の情報を収集・分析し、信用力や支払能力を把握・評価すること |
| 与信調査 | 信用調査で得た情報を、取引可否・決済条件・与信限度額などの与信判断につなげること |
両者を完全に別々の業務として考えるのではなく、「調べる→評価する→取引条件を決める」までを一連の流れとして考えることが重要です。
企業の信用調査と個人信用情報の違い
企業の信用調査は、法人・事業者との取引判断を目的とするもので、個人のクレジットカードやローンなどに関する信用情報とは対象・目的が異なります。
| 企業の信用調査 | 個人信用情報 | |
|---|---|---|
| 対象 | 法人・事業者 | 個人 |
| 主な利用場面 | 企業間取引 | クレジット・ローン等 |
| 主な情報 | 企業情報、財務、事業、取引状況、リスク情報等 | 契約内容、残高、支払状況等 |
| 主な目的 | 取引可否・条件・与信限度額等の判断 | 支払能力・返済能力等の判断材料 |
ここでは法人企業を対象とした「信用調査(与信調査)」について解説します。個人のクレジット・ローン等に関する信用情報とは異なります。
信用調査を行う3つの目的
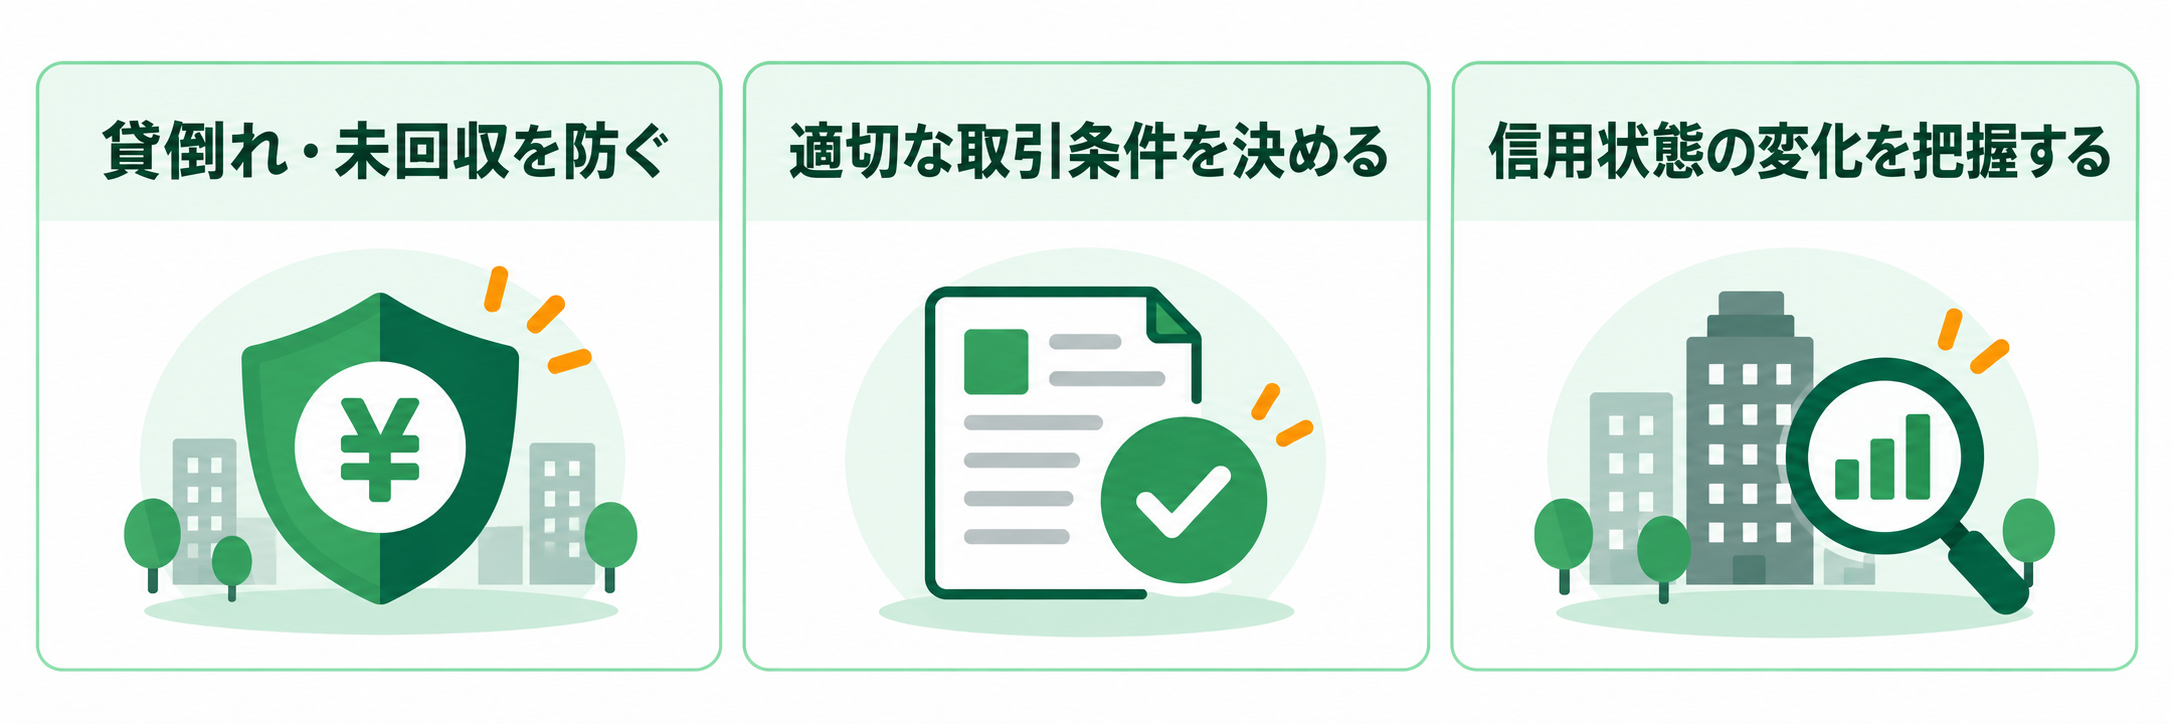
信用調査を行う主な目的は、①貸倒れ・売掛金の未回収を防ぐ、②適切な取引条件を決める、③信用状態の変化を把握するの3つです。
信用調査は、単に「危ない企業を見つける」ためだけのものではありません。取引先の信用力に応じて適切な条件を設定し、リスクを抑えながら取引機会を確保するためにも活用します。
| 目的 | 内容 |
|---|---|
| ① 貸倒れ・売掛金の未回収を防ぐ | 取引先の支払能力や経営状態を確認し、代金を回収できなくなるリスクを事前に把握します。 |
| ② 取引可否・取引条件・与信限度額を決める | 信用力や取引内容を踏まえ、取引するか、どのような決済条件・取引額とするかを判断します。 |
| ③ 信用状態の変化を把握する | 取引開始後も業績や支払状況、経営体制などの変化を確認し、必要に応じて取引条件を見直します。 |
信用調査が必要なタイミング
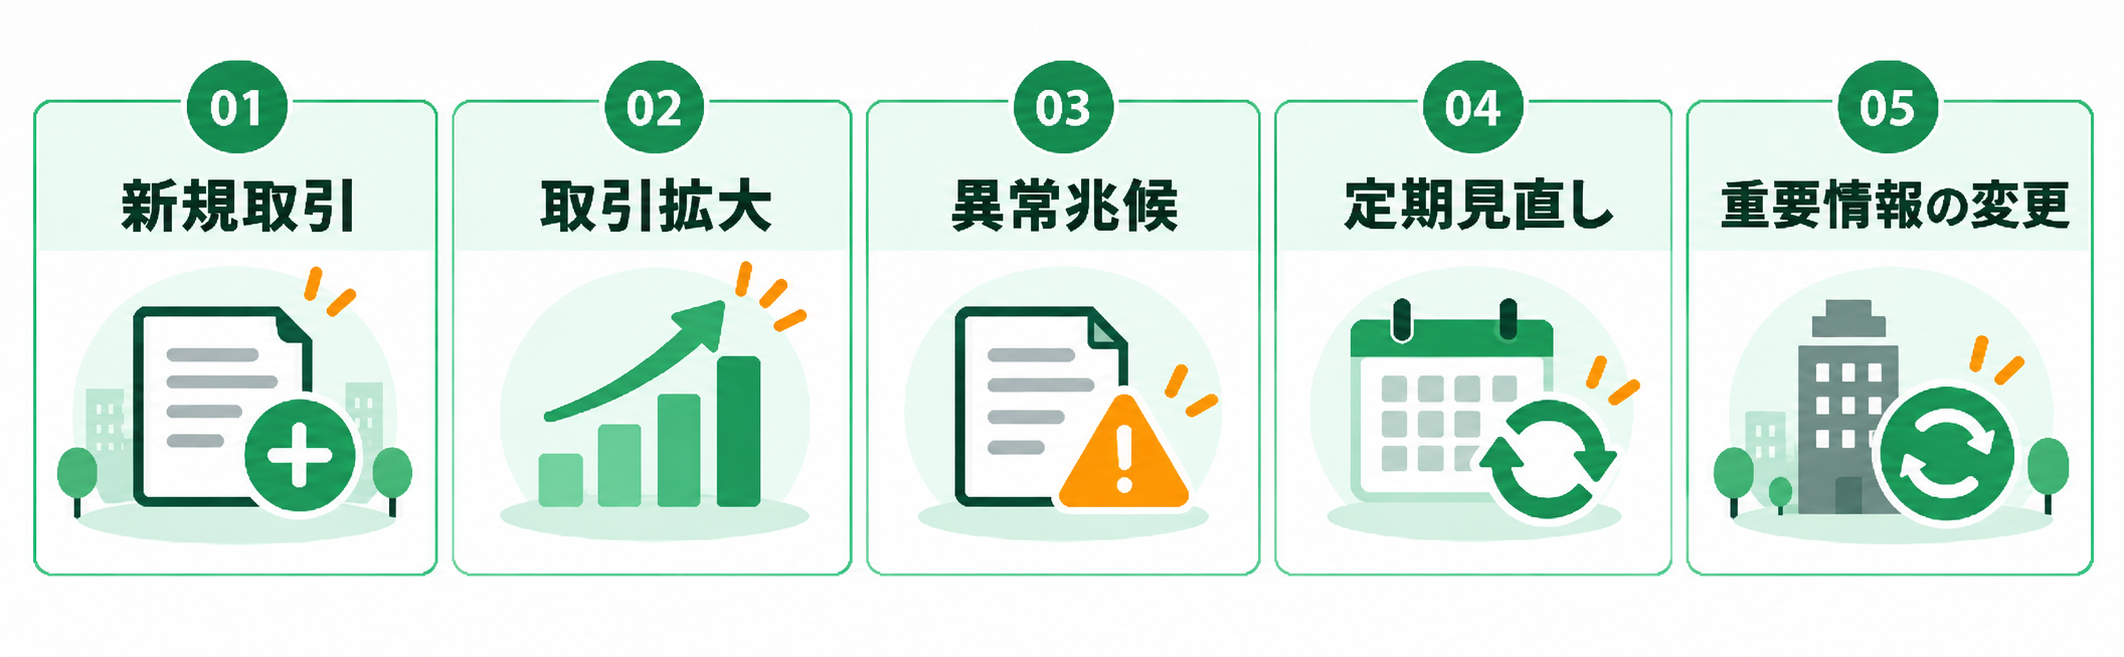
信用調査は、新規取引を開始するときだけでなく、取引拡大時、信用状態に変化があったとき、定期見直し時などにも必要です。
企業の信用状態は一定ではありません。一度調査して問題がなかった企業でも、業績や資金繰り、経営体制などが変化する可能性があるため、適切なタイミングで再確認することが重要です。
新規取引を開始するとき
新規取引を開始するときは、自社との取引実績がないため、取引開始前に信用調査を行うことが重要です。
企業の実在性、事業内容、財務状況、信用状態などを確認し、掛取引を開始して問題ないか、どの程度まで取引するかを判断します。
取引額や掛取引の枠を増やすとき
取引額や掛取引の枠を増やすときは、増額後のリスクに耐えられる信用力があるかを改めて確認します。
これまで問題なく取引できていた場合でも、債権残高が増えれば、万一貸倒れが発生した際の損失も大きくなります。現在の信用状態や支払状況、想定される債権残高などを確認したうえで判断します。
支払遅延・業績悪化などの兆候があるとき
入金遅延や業績悪化など、これまでと異なる兆候が見られた場合は、早めに信用状態を確認します。
支払条件変更の申し出、売上・利益の急減、資金繰りに関する不安情報なども再調査のきっかけとなります。
ただし、一つの変化だけで信用悪化と判断するのではなく、社内情報や外部情報を追加収集し、「何が変化したのか」「一時的な要因なのか」を確認することが重要です。
決算期や更新時に定期見直しを行うとき
信用状態に目立った異常がなくても、決算情報の更新時や社内で定めた期限ごとに定期的な見直しを行います。
最新の決算情報や取引実績を確認し、従来の信用評価や与信限度額、取引条件が現在も妥当かを確認します。
代表者・株主・事業内容などに変化があったとき
代表者、主要株主、事業内容などの重要情報に変化があった場合も、再調査のきっかけになります。
変更そのものを信用悪化と判断するのではなく、「なぜ変更されたのか」「事業や財務状態にどのような影響があるのか」まで確認することが重要です。
信用調査で確認する主な項目
信用調査では、企業の基本情報だけでなく、財務・事業・取引状況・リスク情報などを複数の観点から確認します。
一つの数字や情報だけで判断するのではなく、定量情報と定性情報、社内情報と外部情報を組み合わせて、企業の全体像を把握することが重要です。
| 分類 | 主な確認項目 | 判断に活用すること |
|---|---|---|
| 基本・登記情報 | 商号、所在地、設立、資本金、代表者、役員、事業目的等 | 実在性、沿革、重要な変更 |
| 財務・定量情報 | 売上高、利益、純資産、借入金、キャッシュフロー、財務比率等 | 収益性、安全性、支払能力、資金繰り |
| 事業・定性情報 | 事業内容、商品・サービス、業界動向、経営体制、株主等 | 競争力、継続性、経営上のリスク |
| 取引・支払情報 | 自社との取引履歴、入金状況、支払条件、回収状況等 | 支払姿勢、取引上の注意点 |
| リスク情報 | 倒産関連情報、訴訟、行政処分、反社・コンプライアンス関連情報等 | 信用・コンプライアンス上のリスク |
| 外部評価 | 信用評点、格付、倒産確率、調査会社等の評価 | 客観的・共通的な尺度による比較 |
信用調査の4つの方法
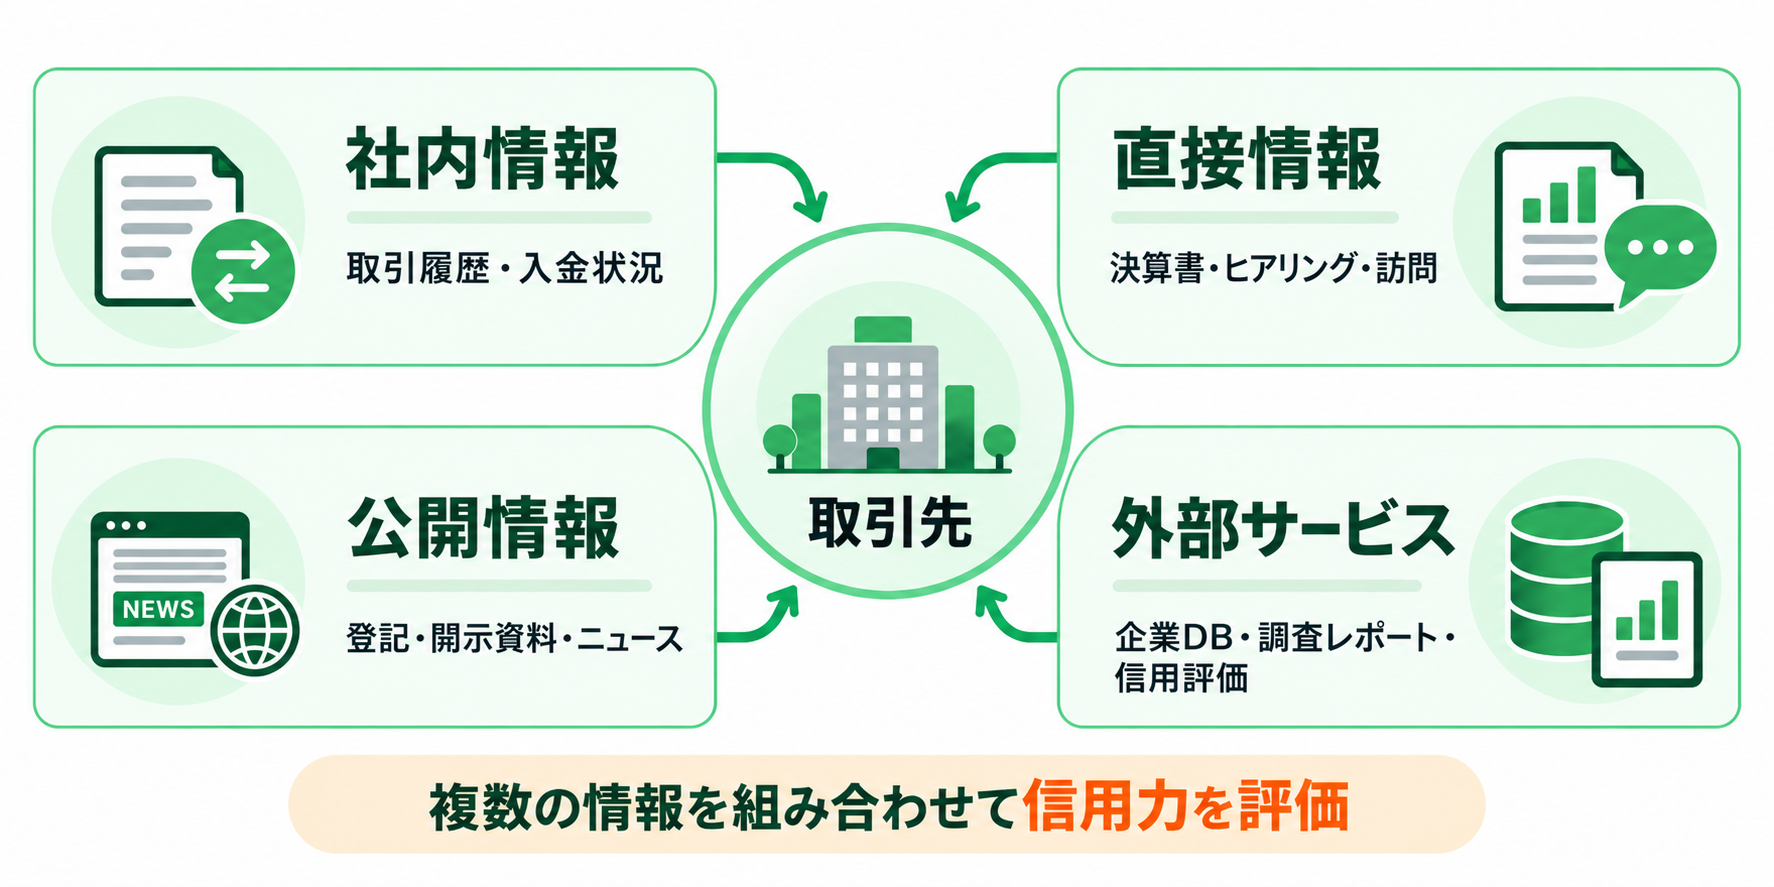
信用調査には、①社内調査、②直接調査、③外部の公開情報を使った調査、④信用調査会社・与信管理サービスを使う調査の4つの方法があります。
それぞれ取得できる情報や特徴が異なるため、一つの方法だけに依存せず、取引額やリスクに応じて組み合わせることが重要です。
社内調査(内部調査)
社内調査では、自社に蓄積された取引履歴や入金状況、営業担当者が把握している情報を確認します。
既存取引先であれば、売上、債権残高、入金遅延、条件変更、過去の審査資料など、自社だからこそ確認できる情報があります。
外部情報を取得する前に社内情報を整理することで、「これまでと比べて何が変わったのか」を把握しやすくなります。
直接調査
直接調査では、取引先から資料を取得したり、ヒアリングや訪問を行ったりして企業の実態を確認します。
代表的な資料には、決算書、会社案内、商品資料などがあります。訪問時には、担当者との会話や事業所・工場の状況など、公開情報だけでは得られない情報も確認できます。
外部の公開情報を使った調査
外部の公開情報を使った調査では、商業登記、企業Webサイト、有価証券報告書や決算短信などの開示資料、官公庁の公表情報、ニュースなどを確認します。
取引先へ直接依頼せず情報を取得できる点が特徴ですが、情報源や更新時点には注意が必要です。
インターネット上で見つかった情報をそのまま信用するのではなく、情報の出所を確認し、他の情報と照合しながら判断します。
信用調査会社・与信管理サービスを使う調査
信用調査会社や与信管理サービスを利用すると、自社だけでは収集しにくい企業情報や信用評価を効率的に取得できます。
多数の取引先を共通の尺度で比較したい場合や、情報収集の工数を抑えたい場合にも活用できます。
ただし、外部の評点や格付だけで取引可否を決めるのではなく、自社の取引実績や取引条件なども組み合わせて判断することが重要です。
| 方法 | 主な情報 | 特徴 |
|---|---|---|
| 社内調査 | 取引履歴、入金状況、営業情報 | 自社との実際の取引状況を確認できる |
| 直接調査 | 決算書、ヒアリング、訪問 | 公開情報では分からない実態を確認しやすい |
| 公開情報による調査 | 登記、開示資料、Web、ニュース等 | 取引先に依頼せず幅広く確認できる |
| 外部サービス | 企業DB、調査レポート、格付等 | 情報収集や企業間比較を効率化しやすい |
信用調査の進め方|実務の6ステップ
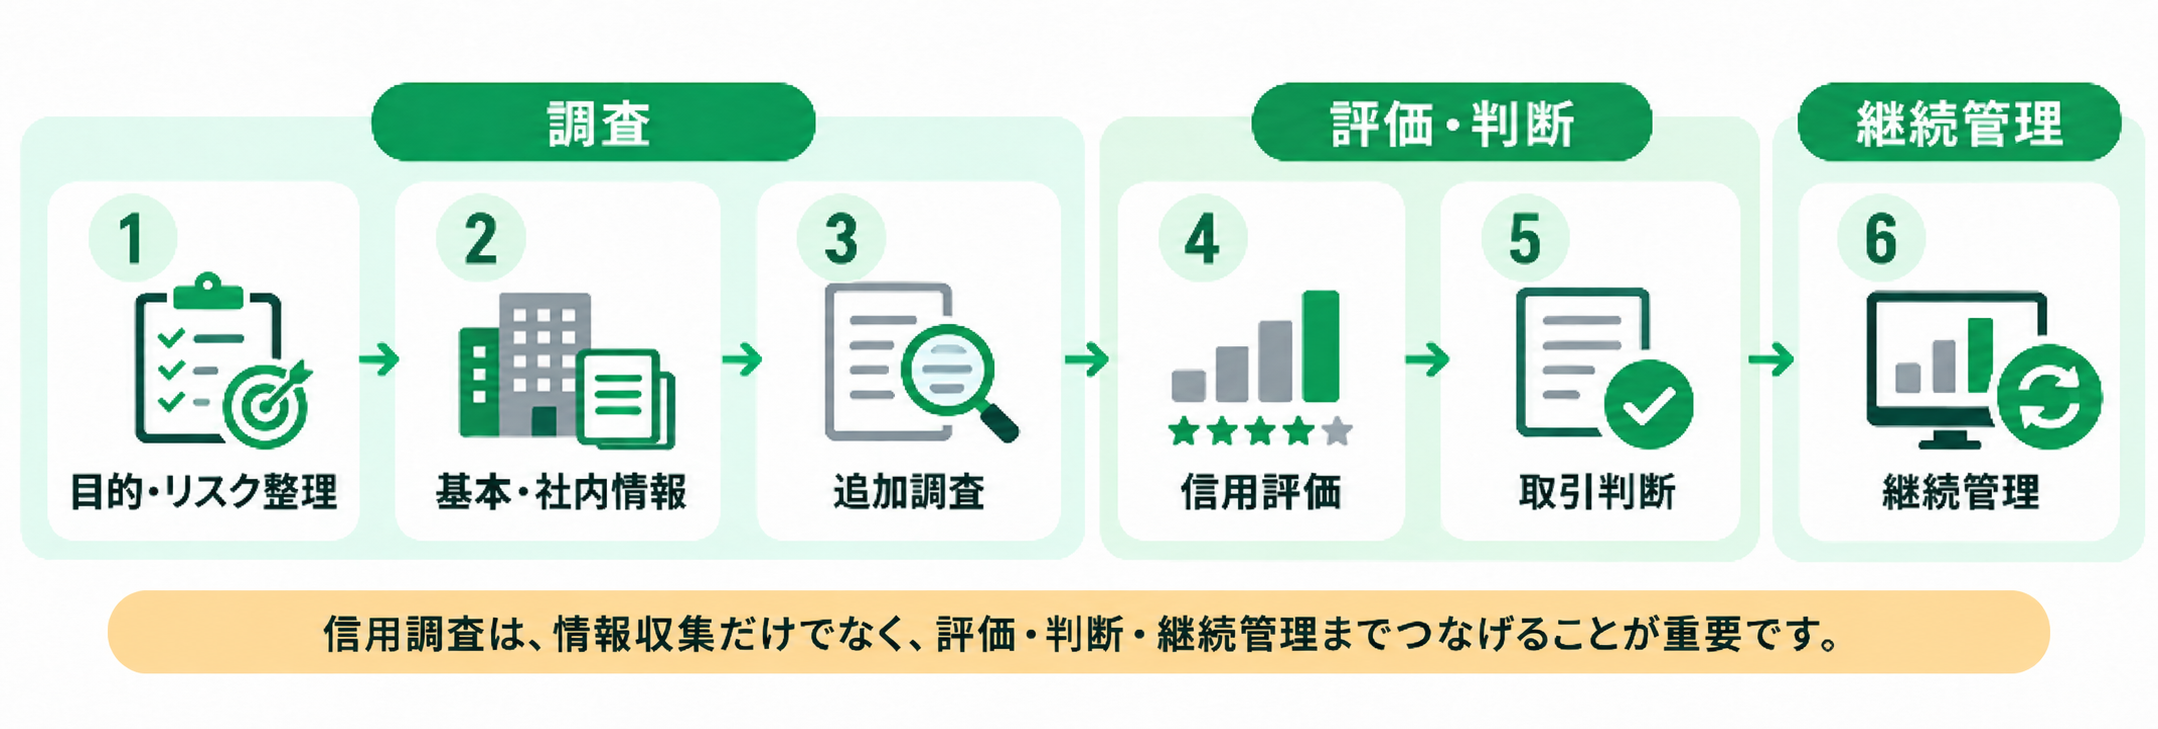
信用調査は、「調査目的の整理→情報収集→分析・評価→取引判断→継続管理」までを6つのステップで進めます。
企業情報を集めるだけで終わらず、調査結果を取引条件や与信限度額へ反映し、取引開始後も信用状態を確認するところまでを一連のプロセスとして考えることが重要です。
| STEP | 内容 | 主な実務 |
|---|---|---|
| 1.調査目的と取引リスクを整理する | なぜ調査するのか、どこまで確認するかを決める | 新規・増額・定期見直し、想定取引額等を確認 |
| 2.基本情報・社内情報を収集する | 企業の基本情報と自社にある情報を確認する | 登記、企業概要、過去取引、入金実績等 |
| 3.財務・定性・リスク情報を収集する | 必要な情報を複数の方法で補完する | 決算書、事業内容、商流、外部リスク情報等 |
| 4.情報を分析し信用力を評価する | 情報を照合し、企業の信用状態を評価する | 財務分析、定性分析、格付等 |
| 5.取引可否・条件・与信限度額を決める | 自社が許容できるリスクまで含めて判断する | 決済条件、限度額、保全策、社内承認 |
| 6.取引開始後も継続的に確認する | 信用状態の変化を確認し、必要に応じて見直す | 入金管理、モニタリング、定期見直し |
信用調査の結果をどう判断するか
信用調査の結果は、一つの数値や評点だけで判断せず、複数の情報を時系列で確認し、自社の取引条件や許容できるリスクも踏まえて総合的に判断します。
情報は量が多ければよいわけではありません。情報の鮮度や信頼性を確認し、異なる情報を照合しながら、企業の信用状態を判断することが重要です
単年度の数値ではなく推移を見る
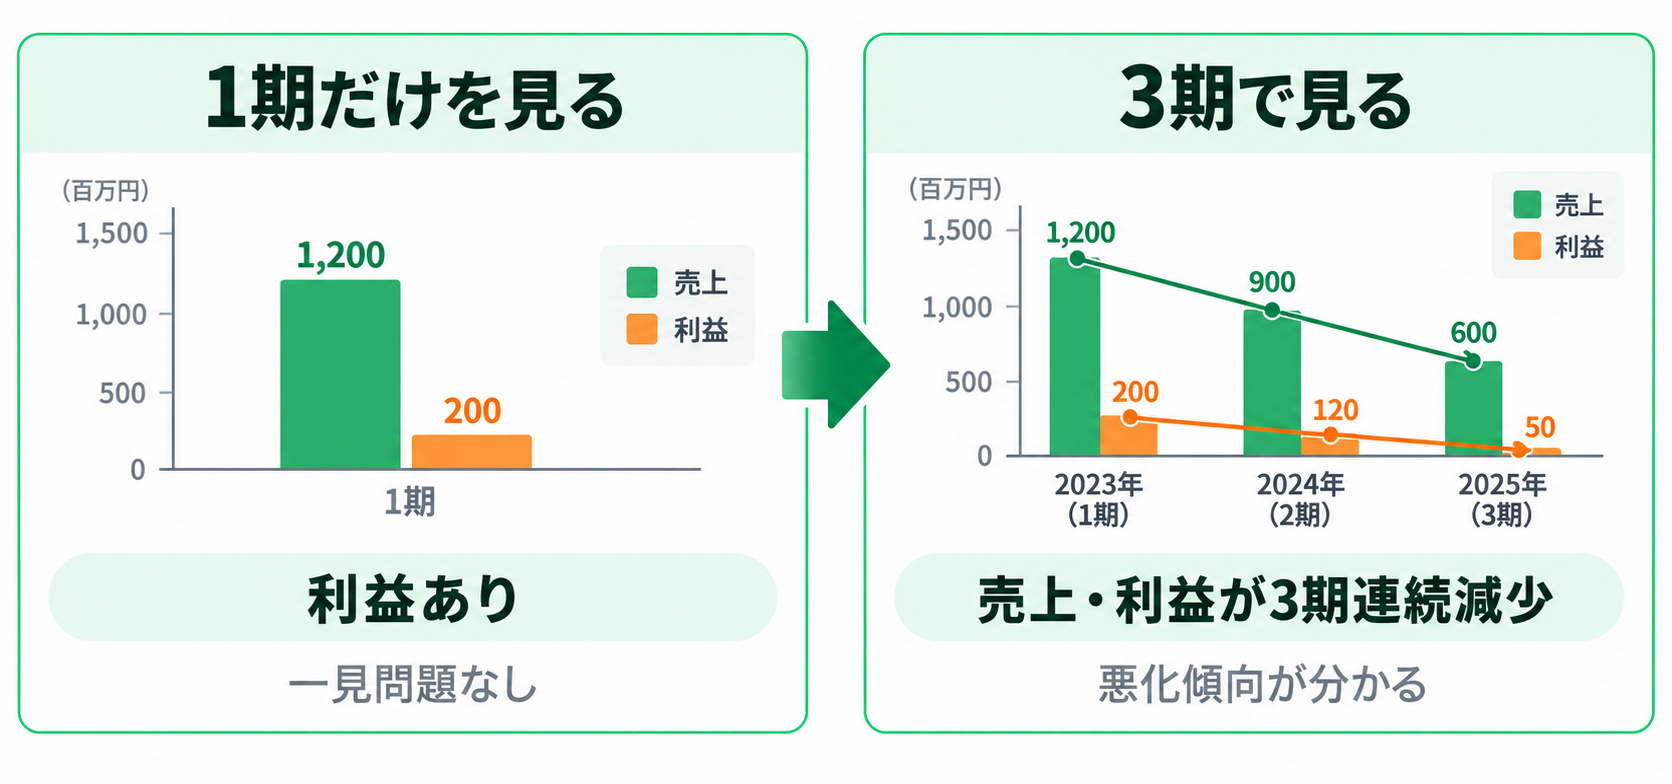
財務情報は、直近1期だけではなく、複数年度の推移を確認します。
売上高、利益、自己資本、借入金などが改善しているのか、悪化しているのかを見ることで、単年度の数字だけでは分からない企業の変化を把握できます。
点ではなく、推移で見ることが重要です
- POINT
- 信用調査では、単年度ではなく複数期の推移を確認することが重要です。
定量情報と定性情報を組み合わせる
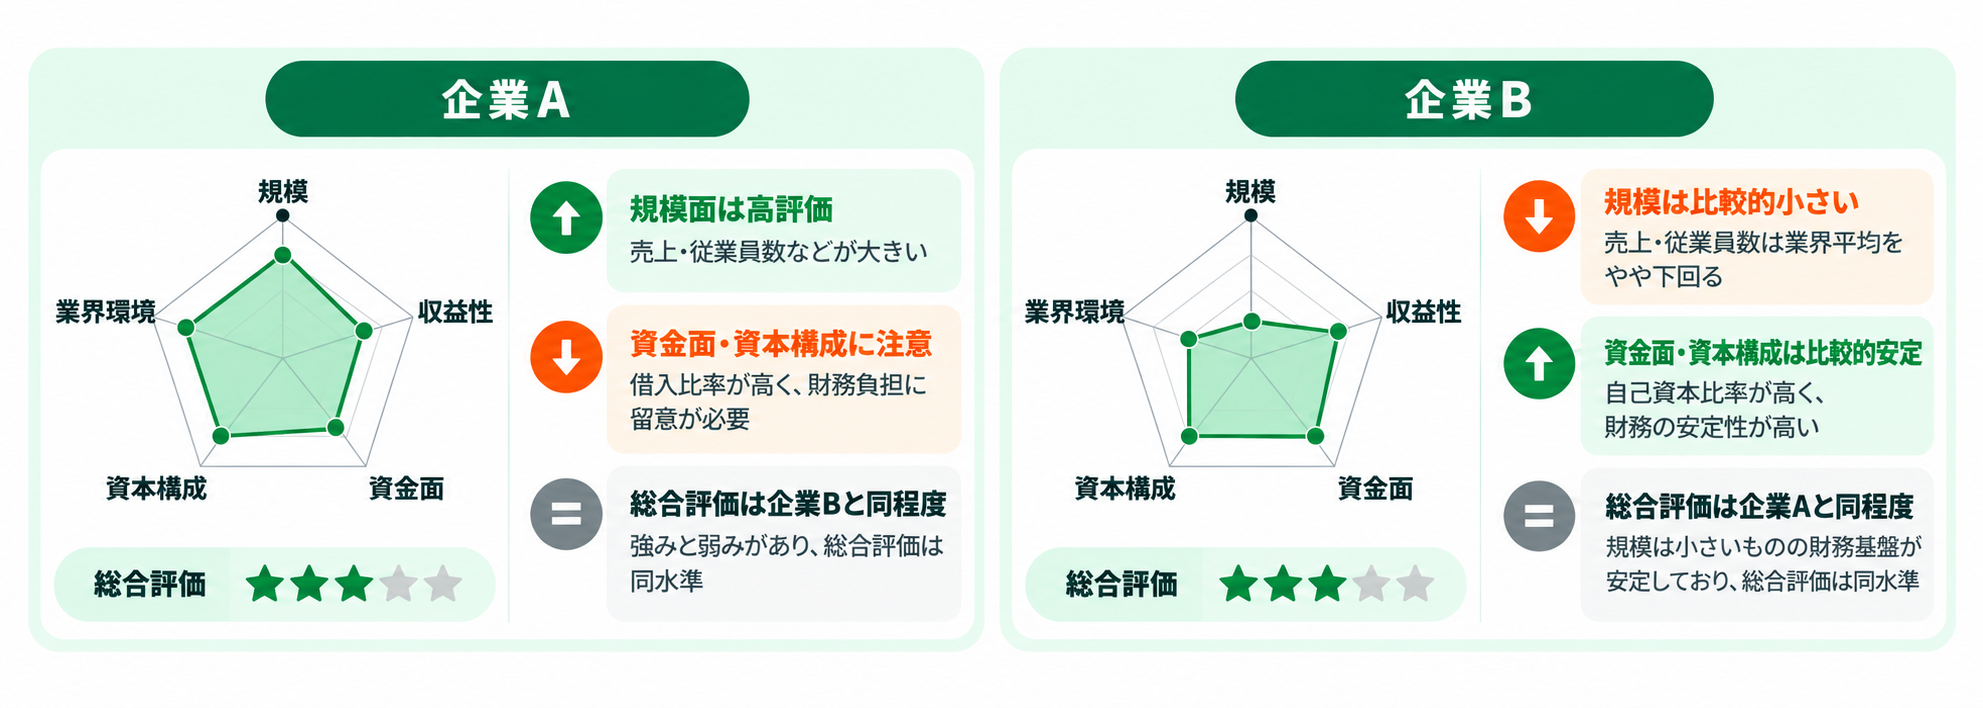
財務数値などの定量情報だけでなく、経営体制、事業内容、業界環境などの定性情報も組み合わせて評価します。
決算書は重要な判断材料ですが、数字だけでは企業の実態を十分に把握できない場合があります。経営者、株主、事業内容、取引先との関係、業界環境なども確認し、財務分析を補完します。
同じ総合評価でも、評価の中身は同じとは限りません。
- POINT
- 総合点だけでなく、どの要素が評価を押し上げ・押し下げているのかを確認することが重要です。
業界特性・企業規模を踏まえて比較する
同じ財務数値でも、業界や企業規模によって適正な水準は異なるため、比較対象をそろえて評価します。
設備投資が多い業種、在庫を多く持つ業種、売掛金の回収期間が長い業種などでは、財務構造にも違いがあります。
単純な数値の大小だけではなく、同業他社や業界水準、自社の過去実績などと比較しながら、その数値が企業にとってどのような意味を持つのかを判断します。
取引額と自社の財務体力を踏まえて与信限度額を決める
信用力が高い企業であっても、無制限に掛取引を増やしてよいわけではありません。 信用調査によって相手企業の信用力を確認したうえで、想定する取引額や回収条件、債権残高、自社が貸倒れ発生時に許容できる損失額などを踏まえて、与信限度額を設定します。
判断根拠と承認プロセスを記録する
信用調査では、調査結果だけでなく、「なぜその条件で取引を承認したのか」まで記録しておくことが重要です。
信用評価、与信限度額、決済条件、承認者、承認日、次回見直し時期などを記録しておくことで、担当者が変わった場合にも判断経緯を確認できます。
また、その後に信用状態が変化した場合も、「前回の判断時点と何が変わったのか」を比較しやすくなります。
- POINT
- 信用調査は「評点を見る作業」ではありません。
複数の情報を時系列で確認し、定量・定性の両面から信用力を評価したうえで、自社の取引条件や許容できるリスクに照らして判断することが重要です
信用調査を自社で行う場合と外部へ依頼する場合の違い
自社調査は、自社ならではの取引情報を確認できる点に強みがあり、外部サービスは、幅広い企業情報や共通の評価指標を効率的に取得できる点に特徴があります。 どちらか一方を選ぶのではなく、自社情報と外部情報を組み合わせて利用することが重要です。
| 比較項目 | 自社で調査する場合 | 外部サービスを利用する場合 |
|---|---|---|
| 主な情報 | 自社との取引履歴、入金状況、営業情報、公開情報等 | 企業DB、信用調査情報、財務情報、信用評価等 |
| 直接費用 | 抑えやすい | 利用料・調査料等が必要 |
| 社内工数 | 情報収集・整理・分析に時間を要する | 情報収集を効率化しやすい |
| 情報範囲 | 社内情報・公開情報が中心 | 自社だけでは取得しにくい情報も得られる場合がある |
| 比較・標準化 | 担当者の知識や判断基準に左右される場合がある | 共通指標で企業を比較しやすい |
| 自社固有情報 | 実際の取引・入金状況を把握できる | 自社との個別取引状況までは分からない |
| 継続管理 | 件数が多いほど管理工数が増える | サービスによってはモニタリングを利用できる |
| 主な活用場面 | 社内実績の確認、一次調査、個別事情の把握 | 多数企業の確認、重要先の追加調査、判断基準の標準化 |
信用調査にかかる費用・期間の考え方
信用調査の費用は、調査の深度によって大きく異なります。企業情報や信用情報をオンラインで確認する簡易調査では1社1,000~2,000円程度、取引額の目安や追加情報まで確認する場合は3,000~5,000円程度、企業への取材などを含む詳細な信用調査では15,000~50,000円程度が一つの目安です。
調査期間も、オンラインで即時取得できるものから、新規の詳細調査では最短5営業日程度からと、調査方法によって異なります。
主要サービスの公開料金を整理すると、概ね次のような価格帯です。
| 調査レベル | 調査方法 | 費用の目安 | 主な用途 |
|---|---|---|---|
| 簡易調査 | 企業概要、信用情報など | 1,000~2,000円程度/社 | 新規取引先の一次確認、日常的な審査 |
| 信用評価・取引判断 | リスク評価、与信限度額など | 3,000~5,000円程度/社 | 取引額の検討、一次確認では判断しにくい企業 |
| 詳細調査 | 取材等を含む詳細な信用調査 | 15,000~50,000円程度/社 | 高額取引、重要取引先、慎重な判断が必要な企業 |
※2026年9月時点の主要な信用調査サービスの公開料金をもとにした目安です。契約内容、取得件数、調査対象、調査方法などによって実際の料金は異なります。
信用調査サービスを比較する際は、単純な1社あたりの料金だけでなく、その費用でどのような情報を取得でき、取引可否や与信限度額などの判断にどこまで活用できるかを確認することが重要です。
企業データベースで即時確認する場合
企業データベースを利用する場合、1社1,000~2,000円程度で企業概要などを即時取得できるサービスがあります。 新規取引が多い企業や、日常的な与信審査をスピーディーに行いたい場合に活用しやすい方法です。
主要な信用調査会社では、企業概要データが1社1,200~1,600円程度で提供されています。商号、所在地、代表者、業種、売上高などの基本情報を、必要なタイミングでオンラインから取得できます。
一方で、企業概要を取得しただけでは「この企業と取引してよいか」「いくらまで取引してよいか」まで判断できない場合があります。
そのためサービスを比較する際には、企業情報の量だけでなく、信用評価や倒産リスク、与信限度額など、取引判断につながる指標まで確認できるかを見ることが重要です。
特に毎月多くの新規審査が発生する場合、すべての企業について詳細な信用調査を依頼するよりも、まず企業データベースで一次確認を行い、追加調査が必要な企業を絞り込む方法が効率的です。
個別の信用調査レポートを依頼する場合
個別の信用調査レポートは、高額取引や重要取引先など、より詳細な企業情報が必要な場合に利用します。 公開料金では、1社15,000~50,000円程度が一つの目安です。
信用調査レポートでは、企業概要だけでなく、代表者や株主、取引先、資金状況、業績、財務内容などを詳しく確認できます。調査員による取材等を通じて、公開情報だけでは把握しにくい企業の実態を確認できることも特徴です。
一方、新たに調査を行う場合は一定の期間が必要です。主要サービスでは、新規調査について最短5営業日程度からと案内されています。
しかし、すべての取引先について詳細調査を行うと、コストも大きくなってしまいます。
例えば、年間500社を1社30,000円で調査すると、調査費用は年間1,500万円です。一方、まずオンラインで500社を一次確認し、そのうち高額取引や信用面に懸念がある企業だけ詳細調査へ進めることで、調査コストを必要な企業へ重点的に配分できます。
信用調査では、「簡易調査」か「詳細調査」かの二択ではなく、取引リスクに応じて調査を段階的に深めることがポイントです。
海外企業を調査する場合
海外企業の調査では、オンラインで取得できる企業概要・財務情報と、現地での調査などを含む信用調査を分けて考える必要があります。
主要な信用調査サービスでは、海外企業の実在確認や基本概要を確認するレポートが2,000円程度、財務・系列情報などを含むオンラインレポートが6,000~13,000円程度で提供されています。一方、現地調査会社が作成するアジア企業の詳細な信用調査報告書では、30,000円程度の公開例があります。
ただし、海外企業の信用調査は、料金や調査内容だけでなく、どの国・地域の調査に対応しているかも確認が必要です。調査会社によって、現地の情報源や提携先、調査ネットワーク、対応言語などが異なるため、対象国によって取得できる情報の量や調査の得意領域に差が出る場合があります。
そのため、「海外企業の信用調査はいくらか」を一律に示すことは難しく、対象国と取得したい情報の両方から調査会社・サービスを選ぶことが重要です。
特に海外企業は、国・地域によって企業情報の開示制度や取得できる財務情報に差があります。取引金額や支払条件、対象国、必要な情報を整理したうえで、「対象国の企業情報を十分にカバーしているか」「財務情報や信用評価まで取得できるか」「現地調査や追加調査に対応しているか」「調査にかかる費用・納期はどの程度か」を確認し、企業概要のみで判断するのか、詳細調査まで行うのかを決めるとよいでしょう。
費用対効果を高める「リスクに応じた調査」の考え方
信用調査の費用対効果を高めるには、すべての取引先に同じ調査を行うのではなく、取引リスクに応じて調査の深度を変えることが重要です。
たとえば、少額のスポット取引であれば企業情報や信用評価を中心に確認し、通常の掛取引では財務情報や与信限度額まで確認する。さらに、高額・重要取引や信用面に懸念がある企業については、詳細な信用調査を追加するといった運用が考えられます。
| 取引リスク | 調査の考え方 |
|---|---|
| 少額・スポット取引 | 企業概要・信用評価などを中心に確認 |
| 一般的な掛取引 | 信用評価・財務情報・与信限度額などを確認 |
| 高額・重要取引 | 詳細な信用調査レポートを追加 |
| 信用力に懸念がある企業 | 詳細調査に加え、取引条件・決裁条件を見直す |
| 海外・情報が少ない企業 | 対象国に応じた企業情報や追加調査を活用 |
- POINT
- 信用調査の目的は、調査費用をできるだけ抑えることではありません。
貸倒れが発生した際の影響が大きい取引には十分な調査を行い、リスクの小さい取引では調査を効率化することで、限られたコストや人員を適切に配分することが重要です。
信用調査のコストと工数を削減する方法
信用調査のコスト削減では、調査料金だけでなく、情報収集や評価、申請・承認にかかる社内工数も確認することが重要です。
特に取引先が増えると、「企業を調べる時間」だけでなく、「調べた情報を評価する」「申請書を作成する」「承認を取る」「既存取引先を定期的に見直す」といった周辺業務の負担も大きくなります。 それらを効率化するためには、次のように与信管理全体の流れを見直します。
| 見直すポイント | 考え方 |
|---|---|
| 調査対象 | 取引額・信用リスクによって調査深度を変える |
| 情報収集 | 企業データベースを活用して一次確認を効率化する |
| 信用評価 | 格付や倒産リスクなど共通指標を活用する |
| 既存取引先管理 | モニタリングで変化した企業を重点的に確認する |
| 審査・承認 | 申請・決裁・記録までワークフローを統一する |
中でも、既存取引先の管理は工数が増えやすい業務です。
信用調査会社のモニタリングサービスでは、取引先をあらかじめ登録しておくことで、倒産予測値や評点、代表者、業績・財務情報などの変化を継続的に確認できます。
公開料金では、初回登録月が1社3,000円、2か月目以降は1社2,000円/月を基本単価とし、登録社数に応じて1,100円/月まで単価が下がるサービスがあります。
また、別の大手信用調査会社では、年2回の詳細な信用調査レポートと日々の変動モニタリングを組み合わせる方式が採用されています。信用調査レポートによる「定期的な深掘り」と、評点・倒産リスク指標などの「日常的な変化検知」を組み合わせる考え方です。
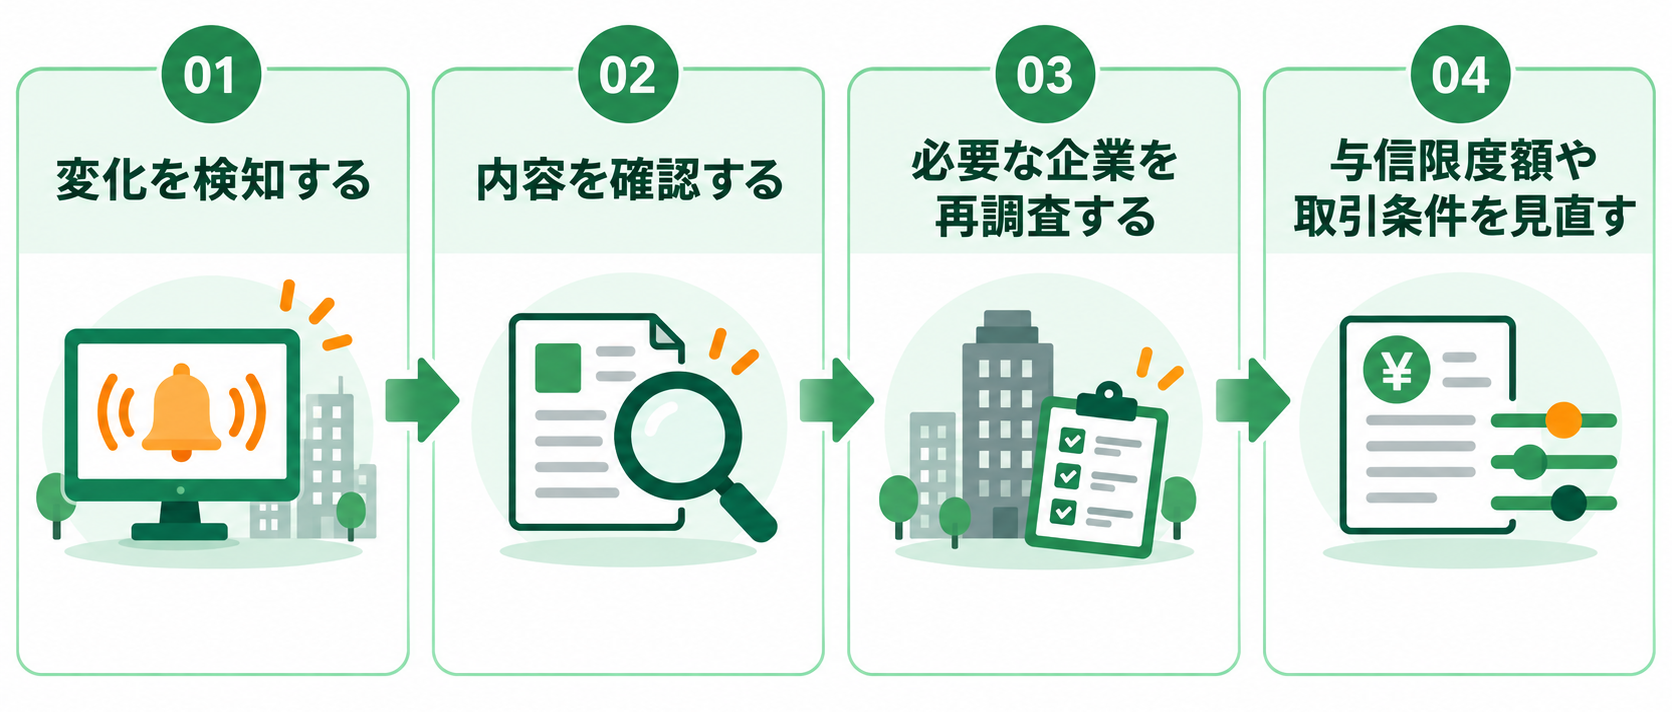
このように、既存取引先についてはすべての企業を毎回一から調査するのではなく、
変化を検知する → 内容を確認する → 必要な企業を再調査する → 与信限度額や取引条件を見直す
という運用にすることで、継続管理の負担を抑えやすくなります。
また、信用調査の効率化では、調査後の申請・承認も重要です。参考資料でも、営業部門による申請、管理部門による審査、決裁、与信限度額登録、契約・取引開始、その後の与信管理までを一連のプロセスとして整理しています。
企業情報の取得だけを高速化するのではなく、「調査 → 評価 → 与信限度額 → 承認 → 継続管理」までを一つの仕組みとして見直すことが、信用調査のコストと工数を削減するポイントです。
信用調査会社・サービスを選ぶポイント
信用調査会社やサービスを選ぶ際には、料金や企業データ数だけでなく、取得した情報を実際の取引判断にどこまで活用できるかを確認することが重要です。
比較したいポイントを整理すると、次のとおりです。
| 選定ポイント | 確認したい内容 |
|---|---|
| 企業・地域のカバー範囲 | 自社の取引先となる国内・海外企業を十分に調査できるか |
| 取得できる情報 | 企業概要、財務、定性情報、リスク情報など必要な情報がそろっているか |
| 情報の鮮度 | 情報源や更新頻度、最終更新時期が明確になっているか |
| 信用評価 | 格付や倒産リスクなど、取引先を評価する指標があるか |
| 取引判断への活用 | 与信限度額など、「いくらまで取引するか」の判断に使える情報があるか |
| 継続管理 | 取引開始後の信用状態や企業情報の変化をモニタリングできるか |
| 運用への組み込み | 自社の審査・申請・承認ルールに組み込めるか |
| 費用・サポート | 利用料金だけでなく、社内工数を含めたコストや支援体制が自社に合っているか |
特に確認したいのが、同じ価格帯のサービスでも、取得できる情報や取引判断までの支援範囲が異なることです。
企業概要や財務情報の取得を中心とするサービスもあれば、信用評価や倒産リスク、与信限度額など、取引判断に必要な指標まで提供するサービスもあります。そのため、1件あたりの料金だけでなく、「企業情報を取得した後、自社でどこまで分析・判断する必要があるか」まで含めて比較すると、実際の業務負担をイメージしやすくなります。
モニタリングサービスについても同様です。サービスによって、信用評価の変化だけを通知するもの、代表者や業績・財務情報などの変更まで確認できるもの、定期的な信用調査と変動監視を組み合わせるものなど、対応範囲が異なります。単に「変化を通知できるか」だけではなく、変化を検知した後に再調査や与信限度額・取引条件の見直しまでつなげられるかという視点で確認するとよいでしょう。
また、導入前には、現在の与信管理業務を整理しておくことも大切です。たとえば、月間の新規審査件数、既存取引先数、詳細調査を行う件数、モニタリング対象社数、1件あたりの審査時間などを把握しておけば、ツール導入後にどの業務を効率化できるのか、どの程度のコスト削減や審査時間の短縮が見込めるのかを比較しやすくなります。
信用調査から取引判断・継続管理まで支援するリスクモンスター
リスクモンスターは、企業情報を「調べる」だけでなく、信用評価、与信限度額の設定、取引開始後のモニタリングまで、与信管理の一連のプロセスを支援しています。
2026年3月末時点で与信管理サービス等の法人会員数は8,445社、約570万社超の企業データベースを保有しています。また、2000年のサービス開始以来、25年以上にわたり企業間取引の信用リスク管理を支援しています。
国内最大級の企業データベースと25年以上の知見
リスクモンスターでは、約570万社超の国内企業データベースをもとに、与信判断に必要な企業情報をオンラインで確認できます。企業データは独自調査や信用調査会社など複数の情報源から収集・更新されています。
「e-与信ナビ」は1社1,200円(税抜)で、企業情報に加えて、RM格付とRM与信限度額を確認できます。
主要な信用調査サービスでは、企業概要データ自体が1社1,200~1,600円程度で提供されているほか、信用リスク指標や与信限度額の確認に別途3,000~4,800円程度かかる公開例があります。
そのため、e-与信ナビでは、一般的な企業概要データと同程度の取得単価で、企業情報の確認から信用評価、与信限度額の検討までに必要な情報をまとめて確認できる点が特徴です。
また、リスクモンスターは中国・上海にグループ会社「利墨(上海)商務信息咨詢有限公司(リスクモンスターチャイナ)」を設け、中国で与信管理・信用調査事業を展開しています。国内企業だけでなく、中国企業との取引に必要な信用調査にも対応できる体制を持っていることも特徴の一つです。
なお、リスクモンスターは会員制サービスで、別途入会金30,000円、システム利用料月額20,000円(いずれも税抜)が必要です。ツール選定時には、1件あたりの取得料金だけでなく、取得できる情報の範囲や固定費、年間の利用件数を含めた総コストで確認するとよいでしょう。
倒産確率を反映した「RM格付」で信用力を見える化
RM格付は、企業の倒産リスクをA~Fの6段階で示す、リスクモンスター独自の信用評価指標です。
120万社超の倒産実績データをもとに、企業の経営基盤・収益性・財務基盤や、過去の倒産企業との類似性、日々収集される信用情報などを分析して評価しています。AIによる分析に加え、専門アナリストによる補正もおこなっています。
2025年4月~2026年3月に倒産した企業のうち、約92.0%がE・F格に分類されていました。リスクモンスターでは格付ごとの倒産実績を「格付成績表」として継続的に公開しています。
RM格付を共通指標として利用することで、「通常審査で進める」「追加調査を行う」「上位者による判断を行う」といった社内ルールへつなげやすくなります。
相手の信用力と自社の財務体力を踏まえた「RM与信限度額」
RM与信限度額は、「取引先が信用できるか」だけでなく、「自社はいくらまで取引できるか」を判断するための指標です。
与信限度額は、取引先の信用力だけで決めるものではありません。万が一貸倒れが発生した場合に自社がどこまで損失を許容できるか、取引先の規模に対して自社との取引が過大になっていないか、社内の決裁ルールに合っているかなども考慮する必要があります。
RM与信限度額では、取引先のRM格付と、「基本許容金額」「売込限度金額」「決裁限度金額」の3つの基準を比較し、その最小値をRM与信限度額として提示します。
これにより、企業情報を確認する → RM格付で信用力を確認する → RM与信限度額で取引金額を検討するという流れで審査を進めることができます。
一般的な信用調査レポートでは、調査結果を取得した後に自社で与信限度額を検討することもあります。その点、e-与信ナビでは1社1,200円の取得時にRM与信限度額まで確認できるため、取引判断までの業務を効率化しやすくなります。
格付変動・役員変更・訴訟関連情報などのモニタリング
取引開始後は、モニタリングによって与信リスクとコンプライアンスリスクの両面から取引先の変化を把握し、必要に応じて再調査や取引条件の見直しにつなげることが重要です。
リスクモンスターの「e-管理ファイル」に搭載されているモニタリング機能では、登録した取引先について、RM格付などの信用状況の変化に加え、代表者・役員などの企業情報の変更、反社関連情報、訴訟を含むコンプライアンス関連情報の変化を継続的に確認できます。企業情報に変化があった場合にはメールで通知されるため、取引開始後の継続管理にも活用できます。
重要なのは、変化を検知して終わりではなく、「変化を検知する→必要に応じて再調査する→ 最新のRM格付・RM与信限度額を確認する→ 取引条件を見直す」という流れにつなげることです。
新規審査から既存取引先の継続管理まで、与信とコンプライアンスの両面を継続して確認できる点も特徴です。
審査・運用フローの設計から社内定着まで伴走
与信管理では、サービスを導入するだけでなく、「どの取引先を・いつ・どの基準で調査し、誰が承認するか」を社内ルールとして整備することが重要です。
たとえば、格付ごとの取引方針、詳細調査を行う基準、与信限度額を超える場合の決裁者、モニタリング対象企業、再調査を行う条件などをあらかじめ定めておくことで、担当者による判断のばらつきを抑えやすくなります。
リスクモンスターでは、企業情報やRM格付などの情報を提供するだけでなく、25年以上の与信管理支援の知見をもとに、企業ごとの社内ルールやリスク・リターンの考え方に合わせた運用設計を支援しています。 また、与信限度額の設定についても、企業の決算内容や取引状況などを踏まえ、自社に適した設定ルールや見直し方法の構築を支援しています。
信用調査を「情報を取得する業務」で終わらせず、「調査 → 評価 → 与信限度額の設定 → 承認 → モニタリング → 見直し」までを継続して運用できる仕組みにすることが、与信管理体制を整えるうえで重要です。
まとめ
信用調査では、取引額や信用リスクに応じて調査方法を使い分け、得られた情報を実際の取引判断につなげることが重要です。
主要サービスの公開料金を見ると、オンラインでの簡易調査は1社1,000~2,000円程度、信用評価や与信限度額などを確認する場合は3,000~5,000円程度、取材などを伴う詳細調査では15,000~50,000円程度が一つの目安です。
すべての取引先に詳細調査を行うのではなく、まず企業データベースなどで信用状態を確認し、取引額やリスクに応じて必要な企業だけ追加調査を行うことで、調査コストを抑えながら適切な与信判断を行いやすくなります。
また、取引開始後も企業の信用状態は変化するため、モニタリングによって変化を把握し、必要に応じて再調査や与信限度額・取引条件を見直すことも大切です。
信用調査会社やサービスを選ぶ際には、料金や情報量だけでなく、信用評価、与信限度額、コンプライアンス情報、継続的なモニタリングなど、自社の与信管理に必要な機能がそろっているかを確認しましょう。
リスクモンスターでは、「e-与信ナビ」を1社1,200円(税抜)で利用でき、企業情報とあわせてRM格付・RM与信限度額を確認できます。また、既存取引先の継続管理には「e-管理ファイル」を利用でき、40社利用の場合は1社あたり月1,250円で、信用状況や企業情報、コンプライアンス関連情報などの変化を継続的に確認できます。
信用調査は、企業情報を集めることがゴールではありません。「調べる」から「判断する」、さらに「継続して管理する」までを仕組み化することで、実際の与信管理に活かすことができます。
信用調査・与信管理の効率化を検討している方へ
「信用調査に時間がかかっている」
「担当者によって与信判断にばらつきがある」
「既存取引先の変化を継続的に把握したい」
といった課題をお持ちの方は、リスクモンスターのサービス資料をご覧ください。